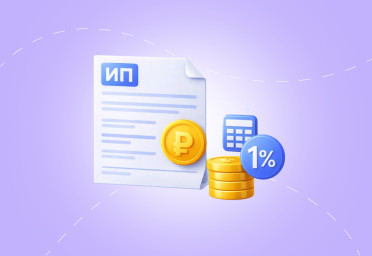
ИП обязаны ежегодно перечислять за себя фиксированные страховые взносы, даже при отсутствии дохода или деятельности. Они распределяются на обязательное пенсионное (ОПС) и медицинское страхование (ОМС).
Исключение: ИП на автоматизированной УСН (АУСН) и налоге на профессиональный доход (НПД) не платят фиксированные взносы.
Размер фиксированных взносов в 2026 году составляет 57 390 руб.
Если общий доход ИП за год превышает 300 000 руб., он также обязан уплатить дополнительный взнос в размере 1% с суммы превышения. Он направляется только на ОПС. При этом размер дополнительного взноса ограничен законом, в 2026 году его предельный размер — 321 818 руб.
Когда платить взносы ИП
Фиксированные — до 31 декабря текущего расчетного года.
Дополнительный — до 1 июля года, следующего за отчетным.
Важно! Оплатить дополнительный взнос допускается заранее, не дожидаясь окончания расчетного периода.
Как ИП рассчитать взнос 1%
База для расчета — это доходы, превышающие 300 000 руб. за год. При этом доход определяется по-разному в зависимости от налогового режима.
ОСНО
На ОСНО для расчета берутся доходы от предпринимательской деятельности за вычетом документально подтвержденных расходов. Эти данные нужно брать из декларации 3-НДФЛ.
Пример. Доход ИП Ромашкина на ОСНО за 2025 год составил 2 250 000 руб., а расходы — 1 180 000 руб. Он обязан уплатить взнос 1% в сумме: (2 250 000 – 1 180 000 – 300 000) × 1% = 7 700 руб.
ПСН (патент)
Стоимость патента рассчитывается по потенциально возможному годовому доходу (ПВД), а не по фактическому заработку. Поэтому дополнительный взнос также рассчитывается исходя из ПВД. При наличии нескольких патентов ПВД по ним суммируются. По патенту, оформленному на срок менее года, сумма ПВД определяется пропорционально сроку его действия.
УСН
Расчет различается для разных объектов налогообложения.
УСН «доходы»: со всех полученных доходов.
УСН «доходы минус расходы»: с разницы между доходами и расходами. Убытки прошлых лет в расходах не учитываются.
Совмещение режимов
При совмещении ИП разных налоговых режимов (например, УСН + ПСН) для расчета суммируются доходы, определенные по своим правилам для каждого режима.
Пример. ИП Иванов совмещает упрощенку и патент. Его доход на УСН 6% за 2025 год составил 800 000 руб., а потенциальный доход по патенту, оформленному на год, — 550 000 руб. Иванов обязан перечислить дополнительный взнос в сумме: (800 000 + 550 000 – 300 000) × 1% = 10 500 руб.
Как платить дополнительный взнос 1%
Взнос 1% перечисляется в составе единого налогового платежа (ЕНП). При этом используется единый КБК для страховых взносов ИП за себя: 182 0 10 61201 01 0000 510.
Предпринимателю не требуется направлять в ИФНС специальное уведомление или расчет суммы. Налоговая производит контроль самостоятельно на основе данных отчетности.
Что будет при неправильном расчете дополнительного взноса
При переплате на ЕНС образуется положительное сальдо. ИП вправе вернуть переплату на расчетный счет или зачесть ее в счет будущих платежей.
Проверить сальдо ЕНС можно в личном кабинете налогоплательщика на сайте ФНС или при проведении сверки с налоговой инспекцией.
При недоплате образуется задолженность перед бюджетом. Налоговая инспекция направит ИП требование об уплате недостающей суммы. Помимо суммы недоимки будут начислены пени в размере 1/300 ключевой ставки ЦБ РФ за каждый день просрочки.
Чтобы избежать штрафов, важно правильно рассчитывать страховые взносы и уплачивать их в установленные сроки, а также учитывать все изменения законодательства. Если у вас возникают сложности, делегируйте расчет обязательных платежей профессионалам. Мы готовы полностью взять на себя бухгалтерское сопровождение вашего ИП.
Есть вопросы?
Просто оставьте заявку на обратный звонок. Мы обязательно с вами свяжемся.
Разбираемся, какие задачи можно передать подрядчику, чем аутсорсинг отличается от штатной бухгалтерии, какие у него есть преимущества и риски и кому такой формат подходит
20.10.2026 55
обзор
Как платить НДФЛ за сотрудников
Рассказали, с каких выплат сотрудникам работодатель обязан удержать НДФЛ и как его правильно рассчитать и уплатить
19.10.2026 80
обзор
Коды видов доходов в 3-НДФЛ и их расшифровка
Какие коды доходов указывать в 3-НДФЛ в 2026 году, и что они означают, — разобрали в статье
16.10.2026 88
обзор
Как работать с ЕНС в 2026 году в личном кабинете на сайте ФНС
Разберем, что можно проверить по ЕНС в личном кабинете налогоплательщика и когда без помощи бухгалтера разобраться бывает сложно
14.10.2026 73
обзор
Как узнать статус налогового вычета
Рассказываем, где посмотреть информацию о декларации 3-НДФЛ, сколько времени налоговая проверяет документы и когда ждать возврата налога
14.10.2026 60
обзор
Внеплановые налоговые проверки, выездные проверки, сроки, основания
В каких случаях налоговая назначает выездную проверку, сколько она длится, какие признаки могут привлечь внимание инспекторов и как подготовиться к визиту
13.10.2026 72
Адреса салонов в Московская обл.
Продолжая использовать этот сайт, вы соглашаетесь на использование cookie-файлов и аналогичных технологий